Les entreprises françaises dominent les dividendes en Europe
Au deuxième trimestre 2026, les entreprises françaises ont versé 70,4 milliards de dollars (60,95 milliards d’euros) à leurs actionnaires, plaçant ainsi la France au premier rang européen et au deuxième mondial derrière les États-Unis, rapporte TopTribune.
Malgré les incertitudes géopolitiques, l’inflation et la fragilité de la consommation, les entreprises mondiales continuent de choyer leurs actionnaires. Pour cette période, elles ont distribué 757,8 milliards de dollars (656,07 milliards d’euros) de dividendes, selon le cabinet Janus Henderson. Cette progression, de 7,3 % par rapport à l’année précédente, exclut les effets de change, les versements exceptionnels et les variations de calendrier. Parallèlement, les rachats d’actions ont explosé de 26,8 %, atteignant 572 milliards de dollars, ce qui porte à plus de 1 300 milliards de dollars (1 125 milliards d’euros) le total des montants remis aux actionnaires en trois mois.
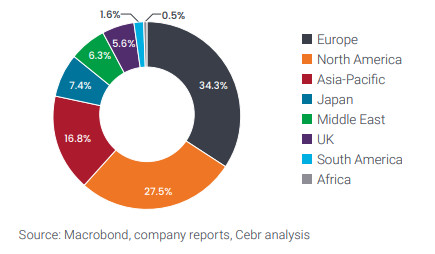
L’Europe dépasse un tiers du total mondial des dividendes
L’Europe, excluant le Royaume-Uni, s’établit comme la première région distributrice avec 242,3 milliards de dollars, représentant un tiers du total mondial. Bien que cela soit en partie saisonnier, la croissance sous-jacente reste modeste à 3,2 %, en comparaison avec d’autres régions telles que le Japon, le Royaume-Uni ou l’Amérique du Nord.
Dans le secteur automobile, les entreprises telles que Volkswagen et Mercedes-Benz ont réduit leurs dividendes à cause d’un recul de leurs ventes en Chine et de la concurrence accrue. En revanche, des entreprises comme les banques italiennes Unipol et néerlandaises ASML continuent de soutenir les distributions. Néanmoins, l’Europe reste bien en deçà des États-Unis en matière de rachats d’actions.
La France se distingue sur le plan européen
Dans ce panorama contrasté, la France se distingue avec 70,4 milliards de dollars distribués au deuxième trimestre, surpassant l’Allemagne (51,3 milliards) et se positionnant juste derrière les États-Unis. Les entreprises françaises représentent 29 % des dividendes européens et près de 10 % des montants totaux des 1 500 groupes observés.
Toutefois, cette position de leader cache une réalité paradoxale. Bien que les dividendes français affichent une croissance brute de 7,2 %, une fois pris en compte les versements exceptionnels, les variations de change et les effets de calendrier, ces derniers se révèlent en baisse de 0,8 %. La hausse apparente est ainsi en grande partie attribuable à des versements exceptionnels tels que celui de Bolloré.
Sanofi, par exemple, montre une dynamique robuste avec un dividende porté à 4,12 euros par action, soit une hausse de 5,1 %, soutien venu de ventes vigoureuses de Dupixent. Des entreprises comme Bolloré, Airbus et Schneider Electric s’affirment comme des contributeurs majeurs. Cette diversité sectorielle confère à la France une résilience supérieure à celle de l’Allemagne face aux défis du secteur automobile.
Le poids des champions français dans le paysage des dividendes
Un autre point notable : les entreprises françaises ont consacré seulement 1,5 milliard de dollars aux rachats d’actions, les plaçant qu’au quatrième rang en Europe. Pour chaque dollar affecté au rachat de titres, près de 47 dollars ont été versés en dividendes. À l’inverse, aux États-Unis, la majorité des rémunérations des actionnaires se fait par le biais de rachats, plus facilement ajustables.
En conclusion, bien que la France se positionne clairement comme une puissance en matière de dividendes, sa réputation repose en grande partie sur quelques grands groupes plutôt que sur une augmentation systématique de leurs distributions. Le recul sous-jacent dans certains secteurs invite à se montrer prudent face aux chiffres spectaculaires de 70,4 milliards de dollars ; la dynamique semble fragile et dépendante de décisions exceptionnelles. Malgré un environnement économique peu dynamique, les grandes entreprises françaises affichent une solide capacité à rémunérer leurs actionnaires. Leur défi consistera à maintenir cette stratégie tout en finançant la transition énergétique et en restant compétitifs sur le plan technologique. Être le champion des dividendes est une force, mais il est crucial que ce statut repose sur une croissance durable plutôt que sur quelques versements exceptionnels.