La Cour d’appel des États-Unis pour le cinquième circuit a confirmé, le 16 octobre 2026, la décision rendue en première instance en faveur de l’assureur State Farm, mettant ainsi un terme à la lutte juridique de Dustin et Amanda Cain pour obtenir une indemnisation plus conséquente suite à la chute d’un arbre sur leur domicile, rapporte TopTribune.
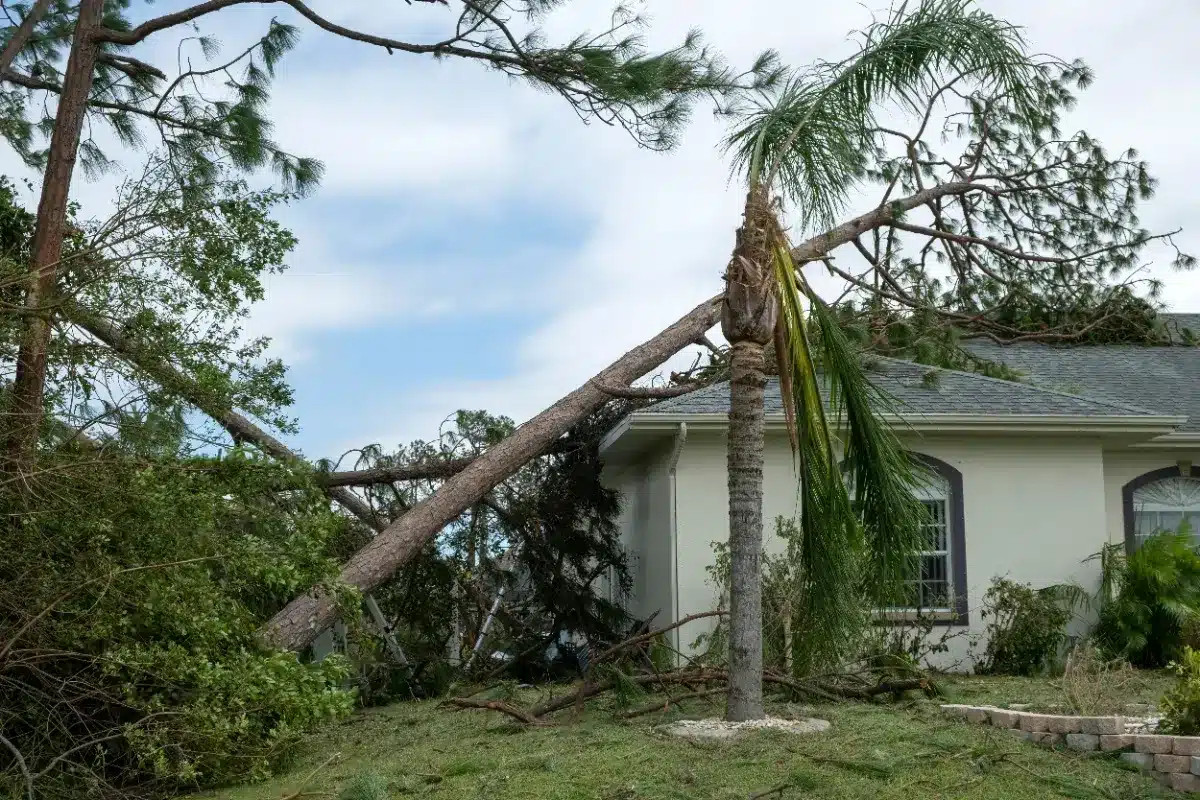
L’incident s’est produit le 27 août 2022, lorsqu’un arbre s’est abattu sur la propriété des Cain, qui étaient couverts par une assurance auprès de State Farm. Après inspection, l’assureur a conclu que l’impact n’avait causé que des dommages au toit, comme l’a rapporté le Times of India. Les autres dégradations observées autour de la maison ont été interprétées comme étant causées par des facteurs d’usure à long terme, tels que des variations de température, un manque d’entretien, et un tassement du sol. En conséquence, State Farm a versé un montant initial de 10 042,90 dollars.
Les Cain ont exprimé leur désaccord concernant cette évaluation. Un rapport d’ingénieur, accompagné d’un devis d’entrepreneur obtenu indépendamment, évaluait le coût des réparations, incluant la maison, la piscine et le béton, à 95 896,07 dollars. Après un examen supplémentaire, State Farm a revisité le dossier et a ajouté une somme de 3 130,08 dollars, portant le total à 13 172,98 dollars, un montant qui a laissé les Cain dans l’incompréhension vis-à-vis de leur demande.
Le 6 juin 2024, les Cain ont saisi la justice, demandant 134 994,54 dollars en raison d’une rupture de contrat, de mauvaise gestion de leur dossier, de dommages consécutifs, de frais d’avocat et d’intérêts.
Un rapport co-écrit qui ne dit pas qui a fait quoi
Pour soutenir leur demande, les Cain avaient désigné Sean Fee, de la société Forensic Building Science, comme expert. Son rapport, soumis le 6 décembre 2024, préconisait des travaux sans préciser de coûts exacts. Cependant, il s’est avéré que ce document avait été rédigé en collaboration avec Jim Irmiter, un associé de Fee, qui n’avait pas été désigné comme expert par le couple.
Un second document, cette fois chiffré à 149 325,66 dollars et signé par les mêmes auteurs, a été soumis le 4 mars 2025, date de clôture de la phase d’échange de preuves. Les avocats des Cain ont justifié ce retard par des problèmes de santé de leur conseil, entraînant des interventions chirurgicales entre décembre 2024 et mars 2025.
State Farm a remis en question cette nouvelle estimation ainsi que le témoignage prévu de Fee, arguant qu’il ne pouvait pas revendiquer l’analyse d’un collègue non désigné comme expert, sans qu’il soit possible de discerner quelle part de l’analyse lui appartenait personnellement.
Le tribunal de district a tranché en faveur de State Farm le 24 juillet 2025, rejetant les rapports et le témoignage de Fee en raison d’un manque de fiabilité. Il a abouti à un jugement sommaire en faveur de State Farm, empêchant les Cain de redéposer leurs réclamations.
En appel, le couple a soutenu que la collaboration de deux personnes sur un rapport ne le rendaient pas irrecevable, affirmant que Fee et Irmiter avaient tous deux apporté leur contribution et soutenu les conclusions. La cour d’appel a convenu que l’idée d’un rapport co-rédigé n’était pas en soi problématique.
Elle a néanmoins souligné qu’il était crucial de pouvoir identifier clairement ce que dit chaque expert désigné, ainsi que les raisons sous-jacentes de ses affirmations. Dans le dossier des Cain, il était impossible de faire cette distinction : Fee et Irmiter étant tous deux cités comme contributeurs, alors que seul Fee avait officiellement été désigné.
Le couple a également tenté de faire reconnaître certaines demandes de manière autonome, y compris des retards de paiement, des dommages punitifs et la valeur de remplacement en espèces. La cour a rejeté cet argument, estimant que selon le droit du Mississippi, une plainte pour mauvaise foi en matière d’assurance nécessite une rupture de contrat sous-jacente qu’il était impossible aux Cain de prouver, ce qui limitait la portée de leurs autres demandes.
La cour n’a pas eu à se prononcer sur la pertinence temporelle de la seconde estimation ni sur la fiabilité scientifique isolée des témoignages de Fee. Son jugement, classé comme non publié selon les règles du cinquième circuit, n’a pas tranché la question de savoir si les dégâts constatés étaient vraiment dus à l’usure à long terme, car l’appel concernait uniquement la recevabilité des preuves présentées par les Cain, et non l’origine des dommages eux-mêmes.