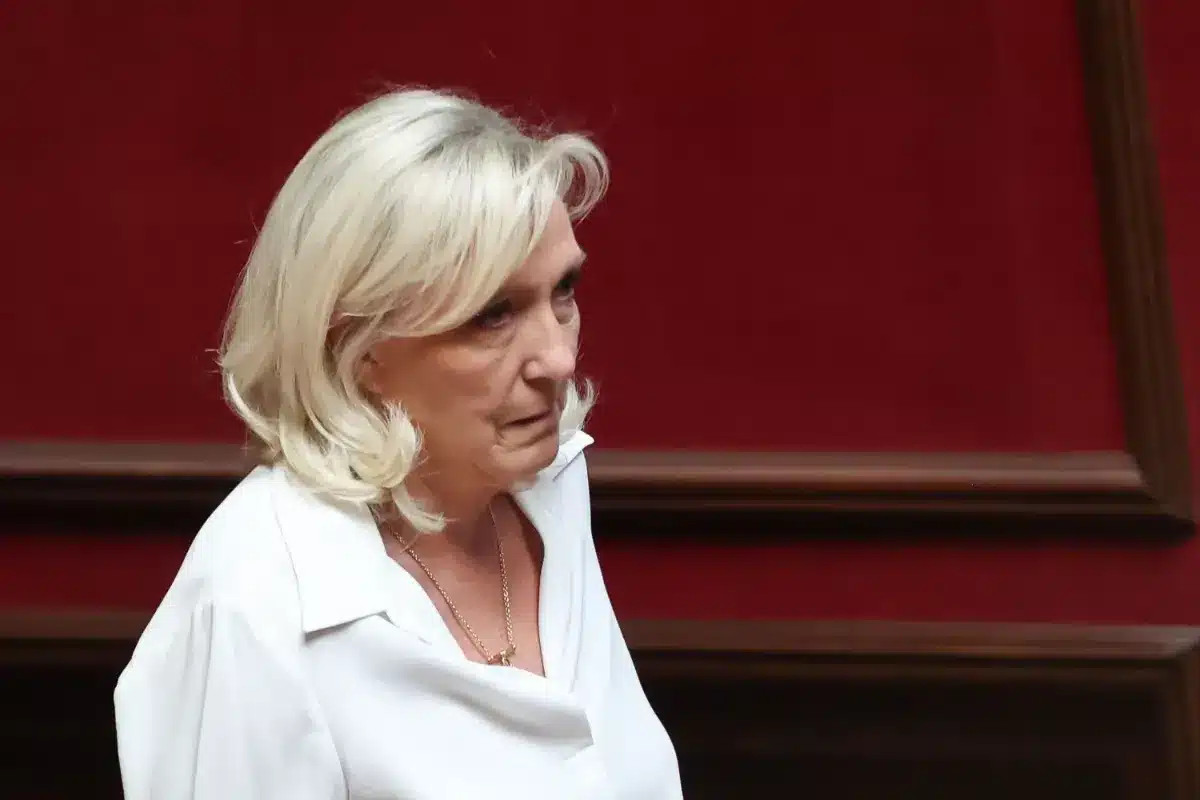
Marine Le Pen affirme ne trouver aucun établissement financier français disposé à prêter de l’argent à sa campagne pour l’élection présidentielle de 2027. La dirigeante du Rassemblement national (RN) demande donc que les candidats puissent emprunter davantage à des particuliers. Derrière cette proposition se dessine une tension institutionnelle : garantir l’accès à la compétition électorale sans ouvrir de nouvelles voies aux financements opaques ou étrangers.
Le 9 octobre 2026, Marine Le Pen a déclaré que toutes les institutions financières françaises sollicitées avaient refusé de lui accorder un crédit pour sa campagne. Elle a également assuré que d’autres candidats à la présidence rencontraient des difficultés similaires auprès de banques européennes, sans révéler leurs noms ni le détail de leurs demandes. Sa déclaration a été relayée par .
À ce stade, il s’agit d’abord du récit de la candidate. Rien, dans les éléments disponibles, ne permet d’établir l’existence d’un boycott coordonné des banques françaises. Les refus peuvent relever de décisions distinctes liées au risque financier d’une campagne, aux règles internes des établissements ou aux conditions particulières des prêts politiques. Leur motivation précise n’est pas documentée.
Un plafond qui limite les solutions de remplacement
Marine Le Pen propose au gouvernement d’autoriser les candidats à l’élection présidentielle à recevoir des prêts plus importants de la part de personnes physiques. Selon le plafond qu’elle a cité, un particulier ne peut actuellement prêter plus de 4 600 euros à un candidat.
Cette limite a été conçue pour réduire la dépendance des campagnes à l’égard de quelques fortunes et rendre leurs ressources traçables. Elle devient cependant une contrainte lorsque les banques refusent de financer une candidature. Une campagne présidentielle nationale doit couvrir les dépenses de personnel, de communication, de déplacements et d’organisation territoriale. Même un réseau étendu de petits prêteurs ne permet pas nécessairement de reconstituer rapidement le montant d’un crédit bancaire.
La demande de la dirigeante du RN s’appuie ainsi sur un argument d’égalité entre candidats : si une banque privée peut refuser de financer une campagne, celle-ci devrait pouvoir rechercher d’autres ressources dans un cadre légal. Mais le financement bancaire ne constitue pas un droit automatique. Les établissements évaluent la capacité de remboursement, les risques associés au prêt et la conformité de l’opération avec les règles applicables.
Le précédent des prêts russes
La question est politiquement sensible pour le RN en raison de son passé financier international. Le parti et des structures qui lui étaient liées ont obtenu, par le passé, des prêts auprès de banques russes. Cet épisode nourrit depuis plusieurs années les interrogations sur les relations politiques et financières internationales de la formation.
Cette antécédence ne suffit toutefois pas à expliquer le refus d’une demande actuelle par une banque française. Elle ne prouve pas non plus que des acteurs étrangers seraient à l’origine des décisions prises aujourd’hui. Il faut distinguer le fait rapporté par Marine Le Pen — l’absence de crédit qu’elle dit avoir essuyée — de l’interprétation politique qui en est donnée.
Pour le RN, ces refus peuvent être présentés comme une barrière indirecte à la participation électorale. La banque, de son côté, n’est pas tenue de soutenir chaque candidat. Le problème démocratique apparaît lorsque des décisions commerciales, légitimes dans leur principe, deviennent suffisamment déterminantes pour conditionner la capacité pratique d’une candidature à mener campagne.
Le risque d’un déplacement de l’influence
Relever le plafond des prêts individuels ne réglerait pas mécaniquement cette difficulté. Des emprunts plus élevés pourraient accroître le poids de donateurs très fortunés et rendre moins lisibles les rapports entre les financeurs et les candidats. Il faudrait alors vérifier l’identité des prêteurs, l’origine des fonds, les modalités de remboursement et l’existence éventuelle d’avantages accordés en contrepartie.
La transparence serait d’autant plus importante qu’un prêt peut, dans certains cas, se rapprocher d’un don si son remboursement est improbable, différé indéfiniment ou abandonné. Un contrôle devrait également empêcher que plusieurs prêteurs ne servent de relais à un même bailleur réel, ou que des fonds venus de l’étranger soient introduits dans une campagne par l’intermédiaire de prêteurs de façade.
Le plafond actuel protège donc contre une concentration trop visible de l’argent politique, mais peut réduire les marges de manœuvre d’un candidat privé de financement bancaire. Un plafond plus élevé faciliterait l’accès aux ressources ; il pourrait aussi déplacer le risque, des établissements de crédit vers un petit nombre de soutiens privés. La question n’est pas seulement celle du montant autorisé, mais celle de la visibilité complète de la chaîne financière.
Une réforme nécessiterait une décision législative. Elle devrait préciser qui peut prêter, dans quelles limites, avec quelles obligations de déclaration et selon quelles procédures de contrôle. Elle devrait également déterminer comment distinguer un véritable prêt d’un financement dissimulé et comment prévenir les montages destinés à contourner les règles.
À l’approche de la présidentielle de 2027, le cas de Marine Le Pen laisse donc ouverte une question à deux niveaux. S’agit-il d’une série de décisions individuelles prises par des banques, ou d’une difficulté plus générale d’accès au crédit pour les campagnes politiques ? La réponse pèsera sur l’équilibre entre autonomie des établissements financiers, pluralisme électoral et protection contre les financements concentrés ou dissimulés.